
資本コストや株価を意識した経営
株価指標(PBR)改善に向けた基本的な考え方
東京証券取引所は、継続的にPBR(株価純資産倍率)が1倍を下回る企業に対し、資本効率改善の取り組みとその進捗の開示を求めています。
当社は、資本市場の目線も取り入れながら中長期的に企業価値を向上させるべく、資本コストや株価を意識した経営を行っています。企業価値向上のためには、中長期的な視点で資本効率や財務健全性を確保しながら積極的な成長投資を行い持続的な利益成長を実現するとともに、成長性や事業の安定性・持続可能性について市場から適切な評価を得ることが重要であると考えています。
当社は2030中長期経営計画において、5年間で6兆円の成長投資を行い2030年度での実力利益1兆円への利益成長とROE10%程度、D/Eレシオ0.7程度、Debt/EBITDA3.5倍以下を実現し、EPSを持続的に向上させることを目指しています。
こうした取り組みについて、当社は市場との対話と開示を通じて理解促進に取り組んでいます。
課題認識と対応方針(ROE・PER両面からの取り組み)
ROEの現状と今後の対応方針
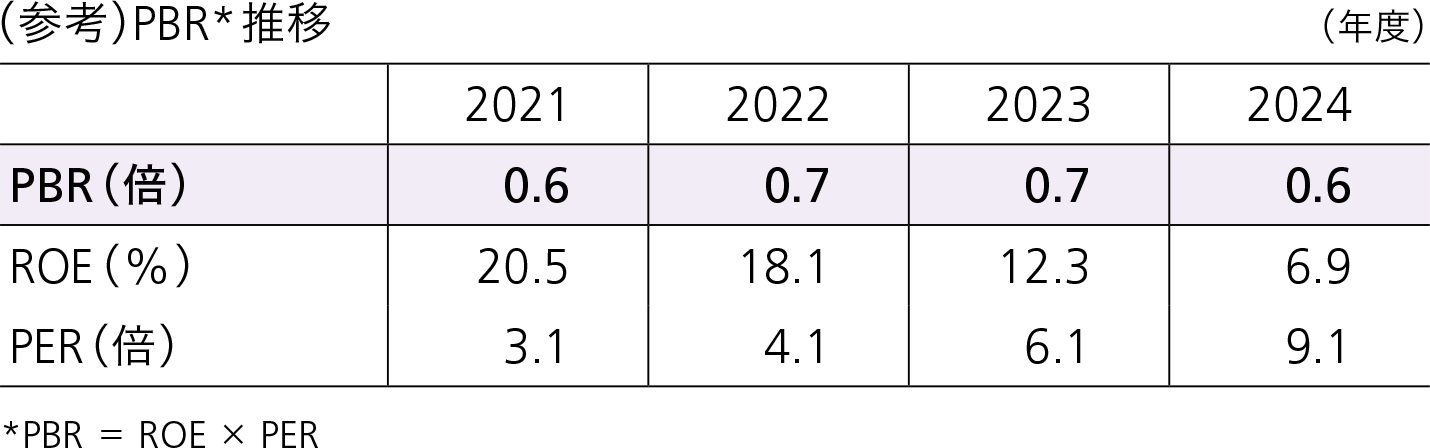
当社は2030中長期経営計画において2030年度のROEは10%程度を目指しています。2021~2023年度においてはROEは10%を超過していましたが、足元のROEは10%を下回っています。ROEが低下した理由は、この期間に一時的な在庫評価損やU. S. .Steel買収に係る一過的なコスト影響が生じたこともありますが、より根本的には、海外成長戦略や国内グループ再編の成果発現が途上にあり、利益成長がまだ十分に顕在化していないことによるものです。今後は、U. S. Steelをはじめとする成長投資の効果発揮を通じて利益成長を実現し、ROEの向上につなげていきます。当社は財務体質の健全性を確保し資金調達の尤度やコストの観点から資本構成はD/Eレシオ0.7程度が適切と考えています。こうした結果として足元のROEは10%を下回っていますが、2030中長期経営計画においても成長投資を継続するとともに、投資効果の発揮による利益成長によって2030年度のROEは10%程度、更に2031年度以降に投資効果がフル発揮した時点では10%以上を目指しています。
PERの現状と今後の対応方針
当社のPERは近年若干上昇傾向にあるとはいえ、東証プライム上場会社平均である20倍程度と比較して低水準にあります。PERには利益成長率と資本コストが反映されていると考えられます。
①利益成長率
当社は実力利益を2030年度までに2026年度見通しの7,000億円から1兆円に利益成長する計画を公表しています。実力利益以外の項目(在庫評価差・営業外・連結調整等、金利、個別開示項目 等)が2026年度見通しと同水準であると仮定すると、当期利益は2026年度見通しの2,800億円から2030年度には4,900億円程度、EPS(1株当たり利益)は55円/株から、既発行の転換社債がすべて株式転換された場合でも80円/株程度へ、年率約10%程度の成長をすることになります。
利益成長の大きな柱となるのがU. S. Steelでの操業シナジーおよび設備投資効果の発揮です。当社は足元ではU. S. Steelに100人規模の従業員を派遣し既に操業シナジーが効果発揮していること、U. S. Steelで順次実行しつつある設備投資はいずれも国内で実績のあるものであり効果発揮の確度も高いこと等、利益成長の確実性について市場の信認を得られるよう説明を尽くしていきます。
②資本コスト
当社の資本コストには、資本市場の次のような懸念・認識が反映されているものと考えています。 (A) 鉄鋼業は利益のボラティリティが大きく景気に敏感であるという認識 (B) 鉄鋼業は中国の需給や政策の影響を受けやすいという認識 (C) 鉄鋼業のカーボンニュートラル化は極めて困難かつ巨額の投資・コスト増が伴うため、事業の持続可能性や収益性が大きく損われるという懸念
当社はこれまで、外部環境の変化に対する耐性を高めるとともに、成長機会を着実に利益へ結び付けることを目指し、国内事業の収益基盤強化と、海外および鉄鋼サプライチェーンの川上・川下への事業領域拡大を進めてきました。
具体的には、生産設備構造対策による固定費のスリム化、外部調達コストの変動影響を紐付分野の販売価格に反映しサプライチェーン全体で負担する仕組みの構築、品種・注文構成の高度化等により、国内製鉄事業の損益分岐点を約4割低減しました。また、原料事業への出資拡大により、原料価格変動時のコスト上昇を原料事業利益で吸収できる収益構造を構築するとともに、流通も自らの事業領域に取り込むことで、鉄鋼サプライチェーンにおける川上・川下方向への事業の厚みを拡大してきました。更に、鉄グループ会社の再編を通じてシナジーの最大化を追求してきました。。
加えて、海外事業展開にあたっては、「需要の伸びが着実に期待できる地域」「当社の技術力・商品力を活かせる分野」という観点から、重点地域である米国、欧州、インド、タイに経営資源を集中してきました。なかでも、米国、欧州、インドでは、自国産主義や保護貿易政策の進展を背景に、中国の需給ギャップの影響を受けにくい成長市場として重点的に投資を進めています。また、タイでは、G/GJ Steel買収を起点に、ASEAN最重点ホームマーケットとして事業基盤の強化と薄板市場におけるシェア拡大を進めています。なお、U. S. Steelは2026年度に当社グループの収益をけん引する重要な柱となる見通しであり、海外事業の利益成長を加速させる中核的な存在と位置付けています。
これらの取り組みにより、当社は川上・川下方向への事業の厚みと海外における事業の幅を拡大し、「幅と厚み」を持つ強靭な事業構造への進化を実現してきました。その結果、国内外の需要変動、原料価格変動、地域ごとの市況変化に対する耐性を高め、外部環境に大きく左右されることなく実力ベース事業利益6,000億円以上を安定的に確保し得る収益構造を構築しています。足元では、中東情勢影響を含む外部環境悪化が顕在化するなかでも、2026年度の実力ベース事業利益7,000億円以上を見込んでおり、こうした収益構造改革と事業ポートフォリオ改革の成果が着実に表れ始めています。
カーボンニュートラル化は長期にわたる取り組みとなりますが、実現に向けた技術開発が着実に進捗していることを発信するとともに、技術開発完了後にカーボンニュートラル化のための投資を実施するのは、投資回収の予見性確保が条件であること、すなわちCO2排出量の少ない鋼材の価値が適切に評価され、その追加コストを販売価格に反映できるGXスチール市場の形成が必要であることを明確化し、市場形成に向けた政府・関係機関・カスタマーの皆様との取り組みについても発信しております。
当社のこうした取り組みを様々な場を通じて市場の皆様に粘 り強くご説明しご理解いただくことで、資本コストの低減・PER改善につなげたいと考えています。今後も統合報告書での効果的な情報発信、決算IR資料の充実、個人投資家向けIR活動の拡大、国内外機関投資家との対話強化等に取り組んでまいります。